【保險理財】消失的儲蓄險?
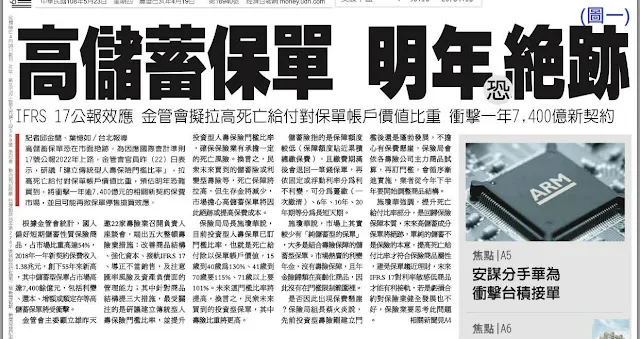
最近保險市場沸沸揚揚的熱門話題,就是儲蓄險將走入歷史(圖一),預計又將掀起一波停賣搶購潮;這究竟是怎麼一回事呢?儲蓄險真的回不來了嗎?請聽我娓娓道來
作者:保險碩士帶你世代傳富
發布日期:2026.03.13


何謂儲蓄險?
其實「儲蓄險」是一個很籠統的名詞,因為在險種的分類中,並沒有儲蓄險這個類別;但名稱為何、歸於何種類別,大家並不在意,多數人在意的還是商品本身是否具有「效益」。而儲蓄險的效益,就展現在財富增值與累積的面向之上。因此,只要投入本金(保費)的報酬率可以超越銀行定存的商品,都可泛稱為「儲蓄險」。
儲蓄險效益
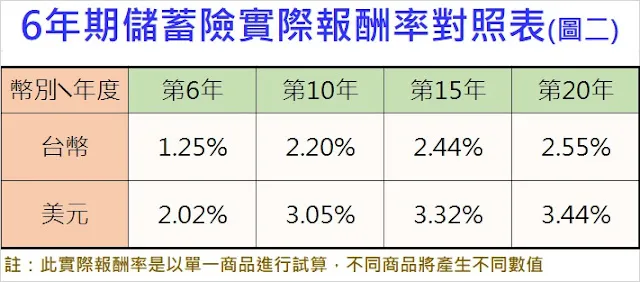
以目前最常見的六年期(六年繳費)的儲蓄險而言,其在第6、10、15、20年度末的實際報酬率(注意,不是預定利率,也不是宣告利率)可簡單歸納如(圖二)所示。
儲蓄險真會消失?
前面有提到,在險種的分類中,並無儲蓄險這項類別,因此,歸納起來,儲蓄險仍然是壽險的一種,或者說得更狹隘一點,應該是壽險類別中的終身壽險(有少數的養老險並非終身,在此就不討論了),既然是壽險,那豈有消失的道理(保險公司不賣壽險,那還叫保險嗎),因此,實際上是不會消失的;只是,偉大的金管會為了要正本溯源,讓保險回歸保險,儲蓄回歸儲蓄,因此,目前正研擬著要訂定「傳統型人壽保險門檻比率」。
何謂「傳統型人壽保險門檻比率」?
簡單說,金管會希望無論保單生效多久,被保險人於何時身故,當年度的身故保險金,都要比當年度的保單解約金高出一定的比率,比率是多少,目前暫不得而知,但可以確定的是,類似目前「純」儲蓄險的商品,勢必將會逐漸式微。
什麼又是「純」的儲蓄險呢?
以(圖三)為例,欄位A是總繳保費,欄位B是當年的身故保險金,欄位C是當年度末之解約金;假設被保險人在第六年繳費期滿解約,可領得626.6萬元的解約金,相較於六年總繳的602.2萬而言,中間的差額就是這六年內的增值;若被保險人在第六年死亡,受益人可領得648.9萬的身故金,這648.9萬中,至少有626.6萬來自於保戶繳納保費所累積之本利和,這意味保險公司至多僅承擔保戶648.9-626.6=22.3萬元的死亡風險(這就是所謂的淨危險保額),但保險公司畢竟不是慈善事業,不會平白無故奉送22.3萬元的保障給保戶,因此,這22.3萬元保障所對應的保險成本,自然也由保戶所繳納的保費及其所累積的增值中收取。既然保險成本是從保單價值中直接扣除,所以,只要淨危險保額愈高,儲蓄的效益自然也就愈差。
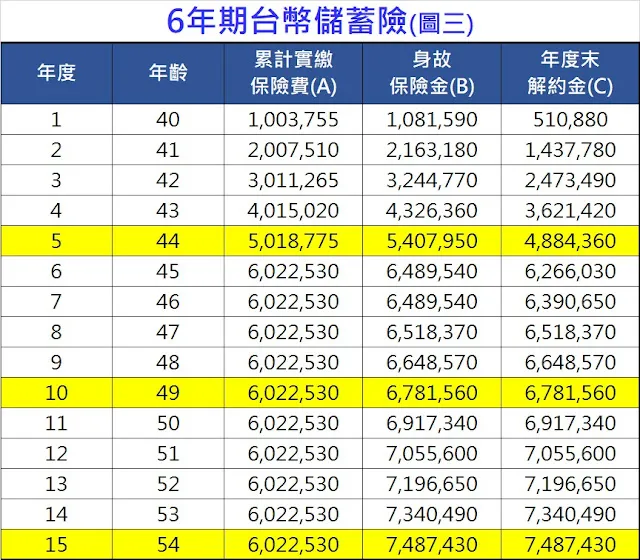
再來瞧瞧第8年吧!當年度保戶解約可領回651.8萬元,那死亡呢?居然也是651.8萬耶!這意味著,從第8保單年度開始,保險公司再也沒有額外承擔保戶任何的死亡風險,淨危險保額等於0,保單毋庸再被收取保險成本,儲蓄的效益自然達到最大。
但很可惜的,這就是偉大的金管會不樂見的情況,在回歸保險保障本質的前提下,死亡給付的比率勢必提高,保戶在任何年度死亡,保單所給付的身故保險金都得高於當年度的解約金,高出的比例為何,目前尚不得而知,但可以確定的是,在每年都得負擔保險成本的前提下,儲蓄的效益將不復以往。
「塞翁失馬 焉知非福」,或許在脫掉「報酬率」的外衣後,人們才有機會看到保險的真價值:資產保全、預留稅源與財富傳承。
(註一)金管會已於108年12月24日公告《人壽保險商品死亡給付對保單價值準備金(保單帳戶價值)之最低比率規範》,人壽保險之比率如下:

如果您在閱讀完本文後,也開始思考以下問題,歡迎點選最下方連結預約諮詢,將有專人與您聯繫:
《傳承規劃預約諮詢》您是否曾想過,未來財產該如何安排,才能真正符合您的想法與期待?
《保險金信託規劃》您是否擔心家人未來承接大筆財產後,因年紀、婚姻、投資或債務問題,而無法依照您的期待妥善運用這筆資產?
《保單稅務健診》您的保單關係人配置是否正確?是否可能因規劃上的疏忽,而讓原本無須課稅的保險金產生額外稅務風險?
《遺囑規劃與諮詢》如果有一天您不在了,您的財產真的能依照您的意願進行分配與處理嗎?
| 預約一對一傳承規劃諮詢 |